








TRF3 condena Marcel D'Angelis por falsidade ideológica, mas reconhece prescrição e o absolve de crime tributário
Após mais de uma década dos fatos, TRF3 absolveu da acusação de sonegação tributária e reconheceu a prescrição de dois crimes de falsidade ideológica, extinguindo a punibilidade.

Compartilhe:


Uma investigação criminal envolvendo fatos ocorridos em 2009 e 2011, uma denúncia apresentada pelo Ministério Público Federal, uma condenação em primeira instância e decisões posteriores do Tribunal Regional Federal da 3ª Região (TRF3). Essa é a trajetória do processo judicial envolvendo o vereador Marcel D’Angelis Ferreira Silva, de Chapadão do Sul, que teve um desfecho importante em setembro de 2026, quando a Justiça reconheceu a prescrição de dois crimes de falsidade ideológica e declarou extinta a punibilidade.
O caso voltou a ganhar atenção após reportagem publicada pelo Portal de Notícias MS Todo Dia na noite de quinta-feira (5), que apresentou informações sobre uma condenação criminal anterior. Entretanto, a análise das decisões posteriores revela que a situação jurídica do parlamentar havia sido modificada antes daquela publicação.
A atualização traz dois esclarecimentos fundamentais: Marcel foi absolvido da acusação de sonegação tributária por insuficiência de provas de sua participação no delito. Em relação aos dois episódios de falsidade ideológica, o TRF3 havia reconhecido sua responsabilidade penal e estabelecido pena de dois anos de reclusão e 20 dias-multa, mas posteriormente declarou extinta a punibilidade em razão da prescrição.
Em outras palavras, a Justiça afastou a condenação pelo crime tributário e reconheceu que o prazo legal para punir os delitos de falsidade ideológica havia se esgotado.
A diferença entre essas duas decisões é essencial para compreender o processo e evitar que uma condenação anterior seja apresentada como se ainda produzisse os mesmos efeitos penais.
O início do caso: fatos de 2009 e 2011 deram origem à investigação
O processo criminal nº 5000571-30.2019.4.03.6003 teve origem em denúncia do Ministério Público Federal e foi analisado inicialmente pela 1ª Vara Federal de Três Lagoas, em Mato Grosso do Sul.
Além de Marcel D’Angelis, a ação penal envolveu outros denunciados, entre eles João Santana Rodrigues de Lima e Raimundo Luiz de Oliveira.
A investigação tratou de questões relacionadas à atividade empresarial, informações tributárias e documentos societários.
Segundo o histórico processual apresentado ao MS Todo Dia, dois episódios de falsidade ideológica foram relacionados a documentos empresariais dos anos de 2009 e 2011.
A falsidade ideológica ocorre, nas condições previstas pelo artigo 299 do Código Penal, quando uma pessoa omite declaração que deveria constar de documento ou insere informação falsa ou diferente daquela que deveria ser registrada, com uma das finalidades específicas estabelecidas pela legislação.
É importante esclarecer que a falsidade ideológica não exige necessariamente a fabricação de um documento falso. O documento pode ser formalmente verdadeiro, mas conter informações que não correspondem à realidade.
No caso envolvendo Marcel, o julgamento da apelação considerou comprovadas duas condutas relacionadas a informações falsas em documentos societários.
Os documentos resumidos à reportagem, entretanto, não permitem especificar quais declarações foram consideradas falsas, os valores eventualmente envolvidos ou a participação individual de cada pessoa nos atos empresariais. Essas informações exigem a consulta à íntegra da denúncia e dos acórdãos.
A condenação inicial por crime tributário e a mudança no TRF3
Na primeira instância, Marcel D’Angelis recebeu condenação pelo crime previsto no artigo 1º, inciso I, da Lei Federal nº 8.137/1990.
A legislação trata de condutas destinadas à supressão ou redução de tributos mediante omissão de informações ou apresentação de declarações falsas às autoridades fazendárias.
A sentença, contudo, não encerrou a discussão judicial.
A defesa recorreu, e o processo chegou à 11ª Turma do Tribunal Regional Federal da 3ª Região.
Ao examinar a acusação tributária, os desembargadores concluíram que não havia provas suficientes para demonstrar a participação de Marcel no delito.
A condenação foi afastada.
Isso significa que o vereador foi absolvido da acusação de sonegação tributária, não sendo juridicamente correto apresentá-lo como condenado por esse crime com base apenas na sentença de primeira instância.
A decisão evidencia um princípio fundamental do Direito Penal: a responsabilidade criminal deve ser individualizada e demonstrada por provas suficientes.
A existência de vínculos empresariais ou a presença do nome de uma pessoa em documentos não autoriza, por si só, presumir sua participação consciente em uma fraude tributária.
Falsidade ideológica: tribunal reconheceu dois crimes e estabeleceu pena
Embora tenha absolvido Marcel da acusação tributária, o TRF3 chegou a uma conclusão diferente sobre os episódios de falsidade ideológica.
No julgamento da apelação, a 11ª Turma considerou demonstradas a autoria e a materialidade de dois crimes previstos no artigo 299 do Código Penal.
As condutas foram relacionadas a documentos societários referentes aos fatos de 2009 e 2011.
O tribunal estabeleceu pena total de dois anos de reclusão e 20 dias-multa.
Naquele momento processual, portanto, havia uma decisão condenatória pelos delitos de falsidade ideológica.
Entretanto, a defesa apresentou embargos de declaração, levando o próprio tribunal a reexaminar um aspecto determinante: o prazo de prescrição.
Essa nova análise modificaria o resultado penal do caso.
Setembro de 2026: a decisão que reconheceu a prescrição
O ponto decisivo ocorreu em setembro de 2026.
Ao julgar os embargos de declaração apresentados pela defesa, a 11ª Turma do TRF3 reconheceu que o prazo legal para o exercício da pretensão punitiva havia sido ultrapassado em relação aos dois crimes de falsidade ideológica.
Entretanto, a condenação não resultou em uma pena executável. Após a defesa apresentar embargos de declaração, o próprio TRF3 reconheceu, em decisão assinada em 14 de setembro de 2026, que havia transcorrido o prazo legal para punir os delitos, declarando extinta a punibilidade em razão da prescrição, conforme o artigo 107, inciso IV, do Código Penal.
O desfecho chama atenção pelo tempo transcorrido entre os fatos investigados e a decisão judicial. Os episódios remontam a 2009 e 2011, ou seja, mais de uma década antes do reconhecimento da prescrição. Embora o tribunal tenha proferido julgamento condenatório por falsidade ideológica, a posterior declaração de prescrição afastou a possibilidade de aplicação da punição penal.
A defesa buscou o reconhecimento dessa causa de extinção da punibilidade. A prescrição não equivale a uma absolvição por inocência, mas representa um limite legal ao poder de punir do Estado.
Investigação do MPF envolveu documentos empresariais e fatos de 2009 e 2011
A ação penal teve origem em denúncia apresentada pelo Ministério Público Federal (MPF) e tramitou inicialmente na 1ª Vara Federal de Três Lagoas, em Mato Grosso do Sul.
Além de Marcel D’Angelis, o processo envolveu outros denunciados, entre eles João Santana Rodrigues de Lima e Raimundo Luiz de Oliveira.
A investigação abordou questões relacionadas à atividade empresarial, documentos societários e informações tributárias. Conforme o histórico processual apresentado à reportagem, os episódios de falsidade ideológica examinados pelo TRF3 estavam associados a documentos empresariais referentes aos anos de 2009 e 2011.
O artigo 299 do Código Penal trata da omissão de declarações obrigatórias ou da inserção de informações falsas em documentos, quando presentes as finalidades específicas previstas na legislação.
No julgamento da apelação, o tribunal considerou demonstradas duas condutas atribuídas a Marcel. Entretanto, os elementos disponibilizados ao MS Todo Dia não permitem detalhar quais informações foram consideradas falsas nem eventuais valores envolvidos.
Conforme o resumo do acórdão, o tribunal considerou o transcurso de mais de oito anos entre os fatos investigados e o recebimento da denúncia.
O acórdão foi assinado em 14 de setembro de 2026, reconhecendo a prescrição e declarando extinta a punibilidade com fundamento no artigo 107, inciso IV, do Código Penal.
A consequência foi a impossibilidade de executar a pena anteriormente estabelecida por aqueles delitos, em razão da extinção da pretensão punitiva reconhecida judicialmente.
Esse é o ponto central do desfecho.
O tribunal havia proferido uma decisão condenatória por falsidade ideológica, mas reconheceu posteriormente que o Estado já não podia aplicar a punição penal porque o prazo previsto em lei havia transcorrido.
A decisão não decorreu de um perdão concedido ao parlamentar nem de uma medida excepcional. Resultou da aplicação das regras legais de prescrição, que estabelecem limites temporais ao poder de punir do Estado.
Afinal, Marcel foi absolvido ou beneficiado pela prescrição?
A resposta exige separar as acusações.
No crime contra a ordem tributária, houve absolvição por insuficiência de provas da participação do parlamentar.
Nos dois crimes de falsidade ideológica, houve inicialmente um julgamento condenatório, mas o tribunal reconheceu posteriormente a prescrição da pretensão punitiva.
A prescrição não representa uma absolvição de mérito. Ela significa que, pelo transcurso do prazo legal, o Estado perdeu a possibilidade de exercer a punição penal referente àqueles fatos.
Também não seria correto tratar a decisão condenatória anterior como uma condenação definitiva e atualmente executável, desconsiderando o reconhecimento posterior da prescrição.
Assim, os resultados devem ser apresentados de forma distinta: absolvição quanto à acusação tributária e extinção da punibilidade por prescrição quanto à falsidade ideológica.
Essa diferenciação respeita tanto o histórico das decisões quanto os direitos do parlamentar.
O peso do tempo: fatos antigos e uma decisão em 2026
Outro aspecto que chama atenção é a passagem dos anos.
Os episódios relacionados aos documentos societários remontam a 2009 e 2011. A ação penal foi registrada em 2019, e o reconhecimento judicial da prescrição ocorreu em setembro de 2026.
Entre os fatos mais antigos e a decisão sobre a prescrição transcorreram aproximadamente 17 anos.
É importante observar que esse intervalo não representa necessariamente o tempo de tramitação da ação penal. A contagem jurídica da prescrição depende dos marcos previstos no Código Penal, das penas aplicáveis e das causas legais de interrupção ou suspensão.
O reconhecimento da prescrição, portanto, não permite afirmar automaticamente que houve negligência ou irregularidade por parte de magistrados, procuradores ou servidores.
Entretanto, o caso suscita uma discussão legítima sobre a importância da duração dos processos criminais e seus efeitos na aplicação da Justiça.
Quando a prescrição é reconhecida, a discussão penal sobre os fatos encontra um limite imposto pela própria legislação.
E esse limite precisa ser respeitado, independentemente da repercussão política ou da identidade da pessoa envolvida.
E o mandato do vereador de Chapadão do Sul?
Marcel D’Angelis exerce mandato na Câmara Municipal de Chapadão do Sul, onde os vereadores são responsáveis pela elaboração de leis, fiscalização do Poder Executivo e acompanhamento da administração pública.
A existência de uma ação penal envolvendo um representante eleito constitui assunto de interesse público, mas não autoriza antecipar consequências políticas ou eleitorais.
No processo analisado, a absolvição quanto ao crime tributário e a extinção da punibilidade quanto aos delitos de falsidade ideológica são elementos fundamentais para avaliar a situação jurídica do parlamentar.
Os documentos apresentados não demonstram decisão de perda do mandato ou suspensão atual de direitos políticos decorrente dessa ação.
Também não foi comprovado, nos elementos disponibilizados à reportagem, o trânsito em julgado da decisão de setembro de 2026.
Por isso, o MS Todo Dia não atribui ao processo efeitos políticos ou penais que não estejam demonstrados documentalmente.
MS Todo Dia esclarece e atualiza reportagem publicada na quinta-feira
O Portal de Notícias MS Todo Dia publicou, na noite de quinta-feira, 5 de novembro, uma reportagem relacionada à condenação de Marcel D’Angelis em primeira instância.
Entretanto, a publicação não contemplou integralmente as decisões posteriores do TRF3, especialmente a absolvição pelo crime tributário e o reconhecimento da prescrição dos crimes de falsidade ideológica em setembro de 2026.
Diante da relevância dessas decisões, o portal apresenta este esclarecimento editorial para que os leitores tenham acesso à situação judicial de forma mais completa.
A condenação inicial foi um acontecimento processual, mas seus efeitos foram modificados por decisões posteriores.
O MS Todo Dia reconhece que a informação anteriormente publicada precisava ser contextualizada com os julgamentos mais recentes, anteriores à própria reportagem.
A atualização busca assegurar a precisão dos fatos e evitar interpretações que não correspondam ao resultado judicial informado.
O portal reafirma o compromisso com a fiscalização jornalística de assuntos de interesse público, sem abrir mão da responsabilidade de corrigir informações quando necessário.
Transparência, Justiça e direito à informação
O caso Marcel D’Angelis demonstra como uma mesma ação penal pode apresentar resultados diferentes ao longo de sua tramitação.
Uma condenação em primeira instância pode ser afastada por recurso. Um julgamento condenatório pode ser posteriormente alcançado pela prescrição. E o resultado final de uma acusação precisa ser compreendido a partir do conjunto das decisões judiciais.
No caso do vereador, a Justiça afastou a acusação tributária por insuficiência de provas e extinguiu a punibilidade dos dois delitos de falsidade ideológica em razão da prescrição.
O tempo transcorrido teve papel determinante nesse segundo resultado.
O debate público pode examinar a duração do processo e a aplicação da legislação penal, mas não deve transformar uma decisão atingida pela prescrição em condenação definitiva nem apresentar o reconhecimento da prescrição como absolvição por inocência.
A decisão de setembro de 2026 mudou os efeitos penais do caso. Compreender essa mudança é indispensável para informar corretamente a população de Chapadão do Sul.
O MS Todo Dia permanece aberto à manifestação de Marcel D’Angelis e de sua defesa, bem como à apresentação de documentos que esclareçam eventuais desdobramentos posteriores.
Referência judicial: processo nº 5000571-30.2019.4.03.6003, 11ª Turma do Tribunal Regional Federal da 3ª Região. Acórdão dos embargos de declaração assinado em 14 de setembro de 2026, conforme resumo processual fornecido à reportagem
Você também pode gostar de ler
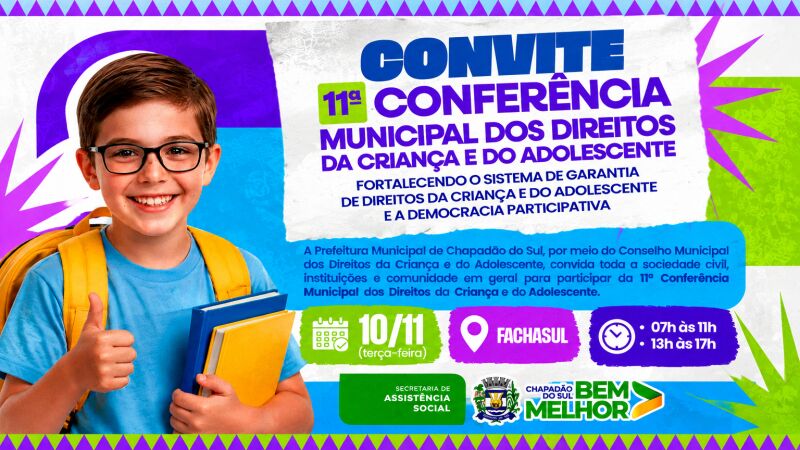
Chapadão do Sul realiza conferência para discutir direitos de crianças e adolescentes
Encontro será realizado no dia 10 de novembro, na FACHASUL, para discutir propostas de fortalecimento das políticas públicas
Publicado em 05/11/2026 às 16:07 - Atualizado em 05/11/2026 às 16:15 - Por Fernanda
Chapadão do Sul abre 171 empresas em outubro e fica em 2º lugar em MS
Município soma 1.325 novos negócios entre janeiro e outubro de 2026; dados são da Junta Comercial de Mato Grosso do Sul
Publicado em 05/11/2026 às 14:58 - Atualizado em 05/11/2026 às 15:18 - Por Fernanda
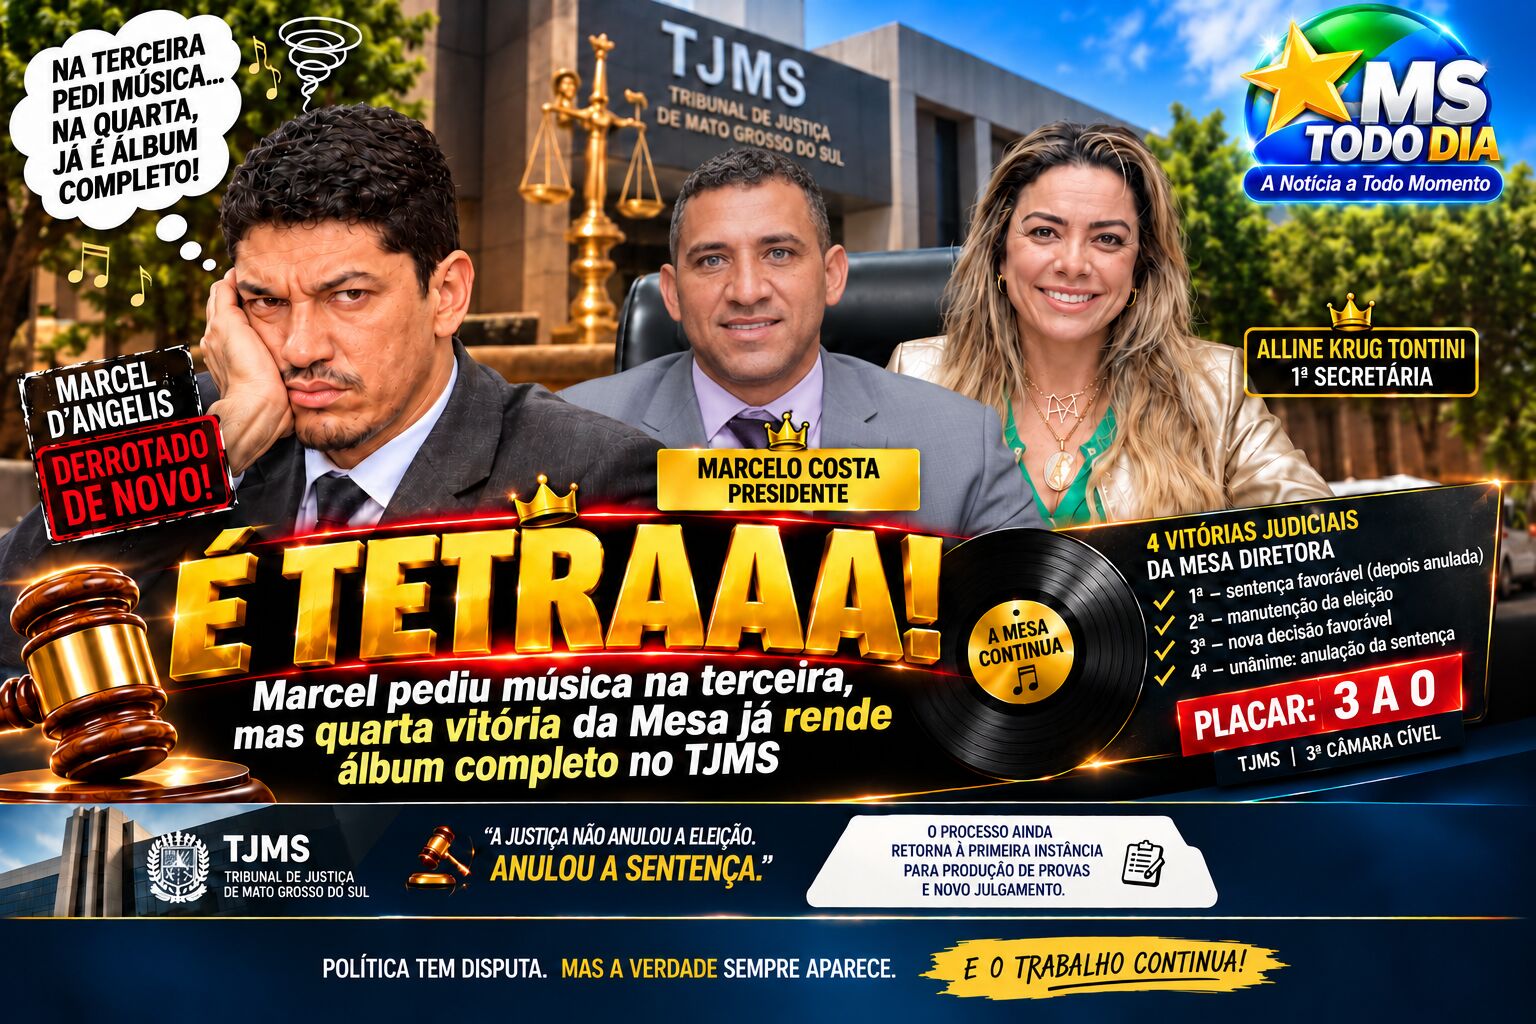
É TETRAAA! Marcel pediu música na terceira, mas quarta vitória da Mesa já rende álbum completo no TJMS
Decisão unânime da 3ª Câmara Cível anula sentença que determinava nova eleição e representa quarta vitória processual favorável à composição presidida por Marcelo Costa.
Publicado em 30/10/2026 às 21:56 - Por Renan Carrijo
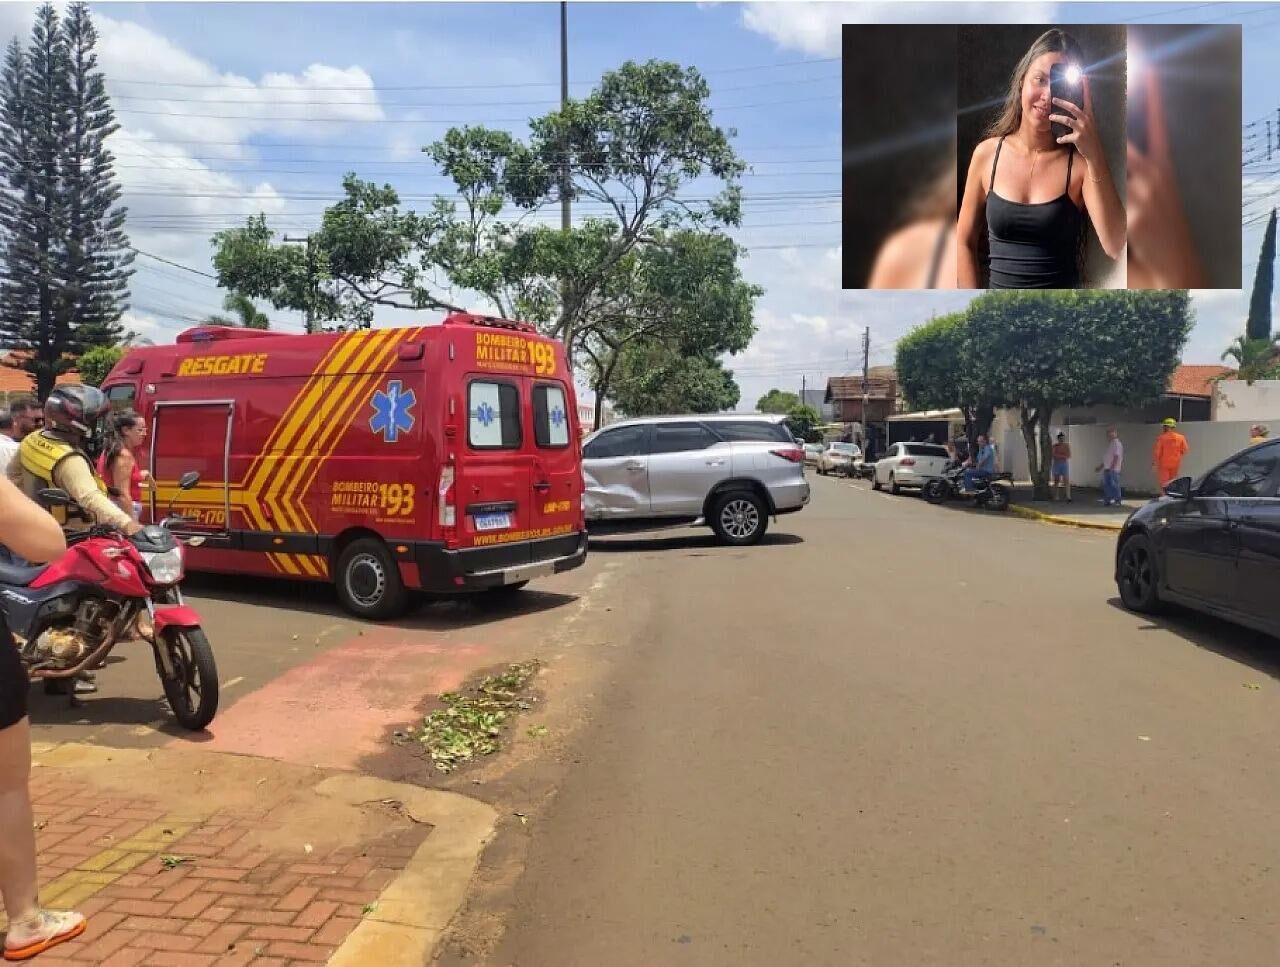
Família e amigos fazem corrente de oração por jovem de 18 anos após acidente em Chapadão do Sul
Jovem sofreu acidente no último sábado e foi socorrida em estado grave
Publicado em 27/10/2026 às 08:15 - Atualizado em 27/10/2026 às 08:16 - Por Gabi Ferreira
Serviços tributários de Chapadão do Sul ficarão suspensos até segunda-feira
Atualização do sistema de arrecadação afetará emissão de notas fiscais, guias, certidões e alvarás; previsão de retorno é na tarde do dia 26
Publicado em 22/10/2026 às 15:33 - Atualizado em 22/10/2026 às 15:55 - Por Fernanda
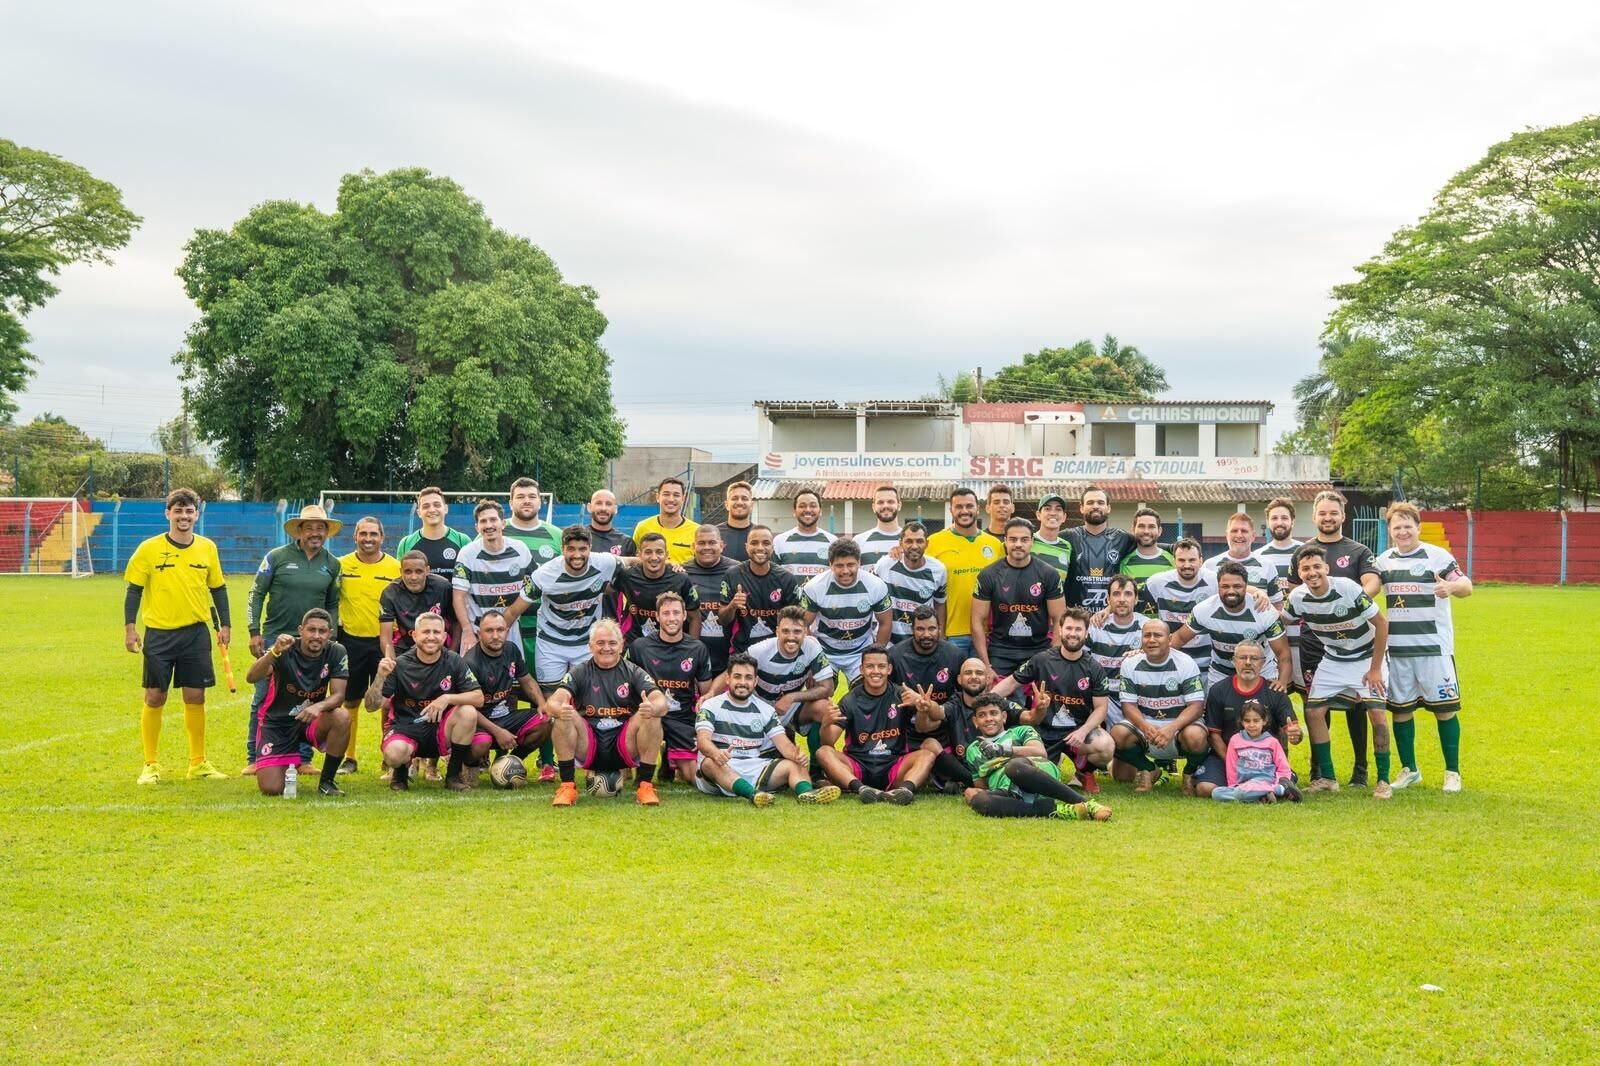
Jogo beneficente arrecada alimentos para mais de 50 cestas básicas em Chapadão do Sul
Partida entre Chapéi e Dona Cleusa FC foi realizada na SERC e beneficiou a Rede Feminina de Combate ao Câncer e famílias do município
Publicado em 20/10/2026 às 14:09 - Atualizado em 20/10/2026 às 14:10 - Por Fernanda
Da Secretaria de Esporte à presidência da Câmara de Chapadão do Sul, Emerson Sapo afirma: “Seremos uma Câmara de ações”
Lugar é no meio do povo”, afirma Emerson Sapo, que defende uma Câmara participativa, com diálogo, trabalho coletivo e ações voltadas às necessidades da população.
Publicado em 19/10/2026 às 10:06 - Atualizado em 19/10/2026 às 10:14 - Por Renan Carrijo
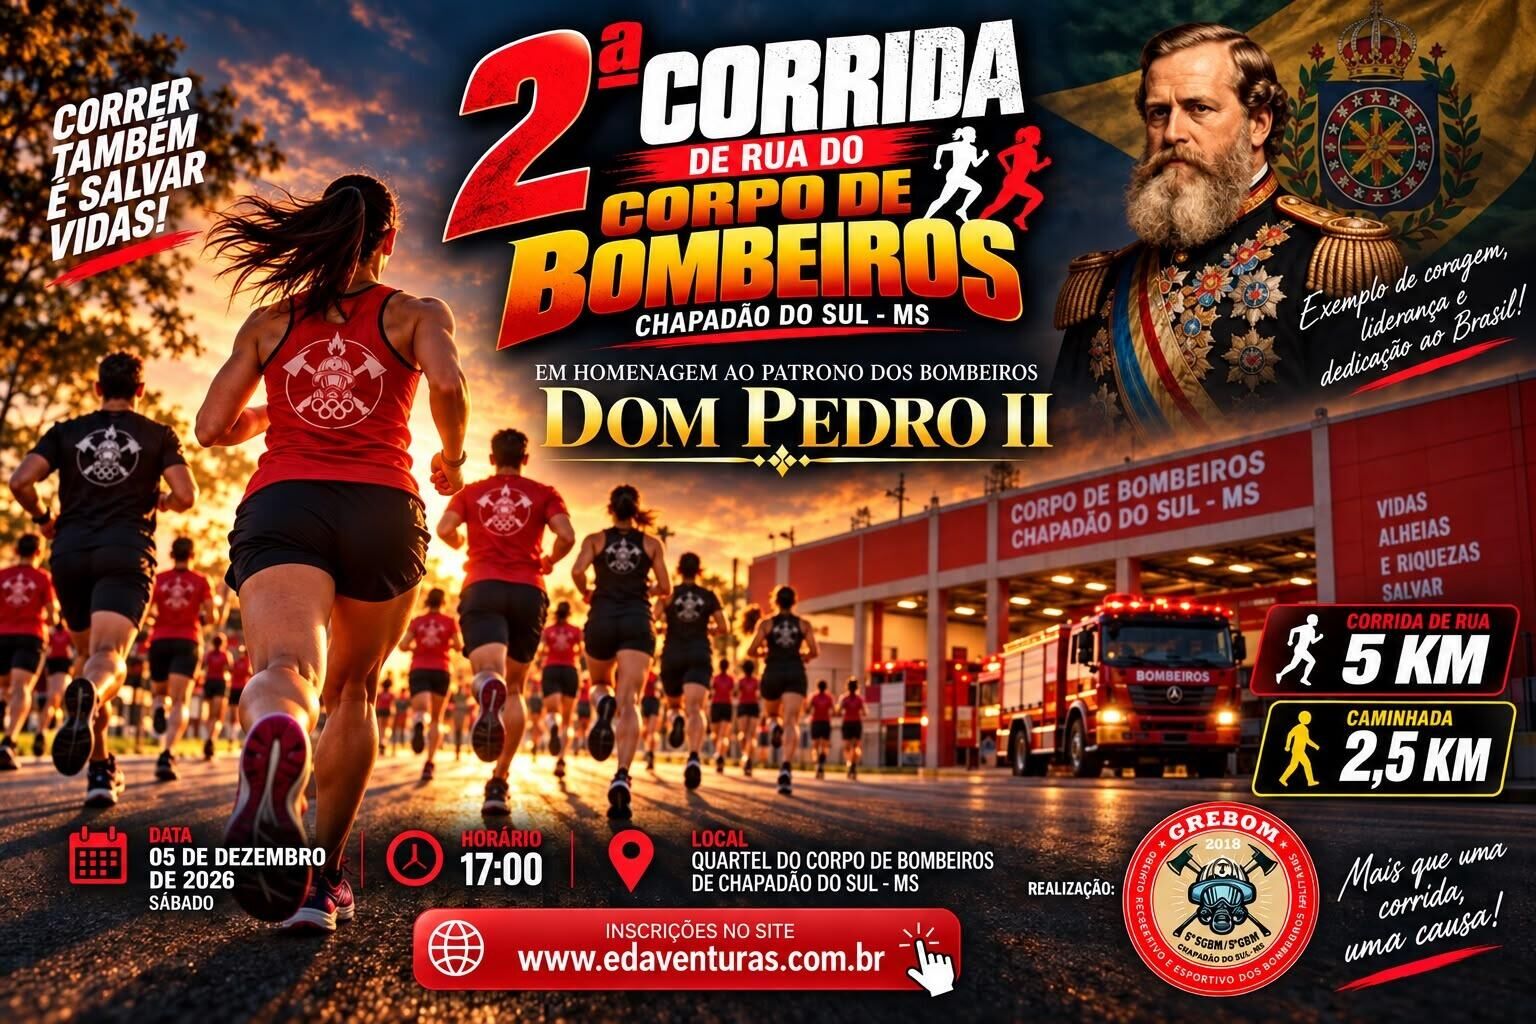
Corpo de Bombeiros de Chapadão do Sul realiza 2ª corrida de rua em dezembro
Evento organizado pelo Grêmio Recreativo dos Bombeiros terá corrida de 5 km e caminhada de 2,5 km no dia 5 de dezembro
Publicado em 16/10/2026 às 08:08 - Atualizado em 16/10/2026 às 09:25 - Por Gabi Ferreira